
শাখা-এটিএম ছাড়া ডিজিটাল ব্যাংক: প্রাথমিক অনুমোদন পেল কারা, কী থাকছে নীতিমালায়
বিকাশ, নোভা, বুস্ট ও ডিকে ডিজিটাল ব্যাংক বাংলাদেশ ব্যাংকের প্রাথমিক অনুমোদন পেয়েছে, কড়ি পেয়েছে নতুন আগ্রহপত্র। তবে এখনো কোনো ডিজিটাল ব্যাংক চালু হয়নি।
আমাদের প্রতিবেদক
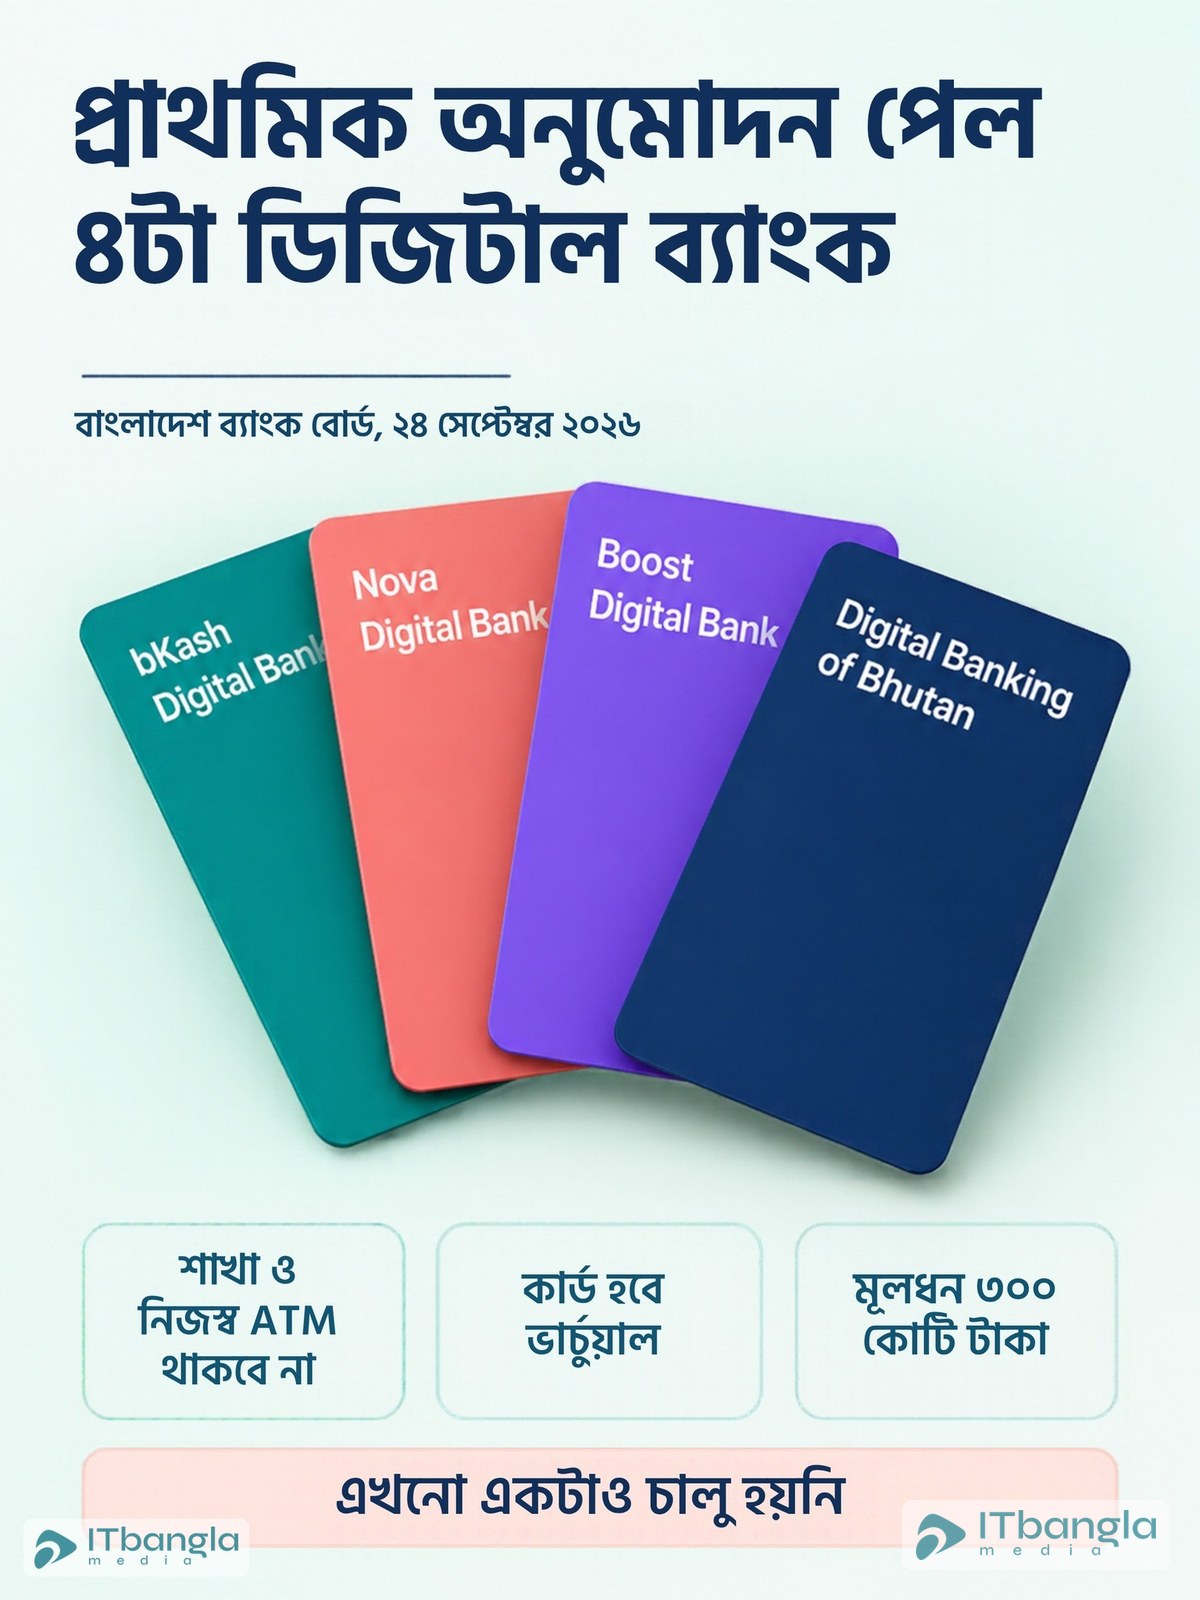
দেশে শাখা ও নিজস্ব এটিএমবিহীন, পুরোপুরি অ্যাপনির্ভর ডিজিটাল ব্যাংক চালুর প্রক্রিয়া এগোচ্ছে। বাংলাদেশ ব্যাংকের পরিচালনা পর্ষদ গত ২৪ সেপ্টেম্বর চারটি প্রস্তাবিত ডিজিটাল ব্যাংককে প্রাথমিক অনুমোদন দিয়েছে। আগে অনুমোদন পাওয়া কড়ি ডিজিটাল ব্যাংককেও নতুন করে লেটার অব ইনটেন্ট (আগ্রহপত্র) দেওয়ার সিদ্ধান্ত হয়। তবে এখন পর্যন্ত কোনো ডিজিটাল ব্যাংক কার্যক্রম শুরু করেনি।
কারা পেল প্রাথমিক অনুমোদন
প্রথম আলো, দ্য বিজনেস স্ট্যান্ডার্ড ও দ্য ডেইলি স্টারের ২৪ সেপ্টেম্বরের প্রতিবেদন অনুযায়ী, প্রাথমিক অনুমোদন পাওয়া চারটি প্রতিষ্ঠান হলো—
- বিকাশ ডিজিটাল ব্যাংক: উদ্যোক্তা বিকাশের শেয়ারধারীরা
- নোভা ডিজিটাল ব্যাংক: উদ্যোক্তা বাংলালিংকের মূল প্রতিষ্ঠান ভিওন ও স্কয়ার গ্রুপ
- বুস্ট ডিজিটাল ব্যাংক: উদ্যোক্তা রবির মূল প্রতিষ্ঠান আজিয়াটা
- ডিকে ডিজিটাল ব্যাংক: উদ্যোক্তা ভুটানের ডিকে ব্যাংক
সর্বশেষ দফায় আবেদনকারীর সংখ্যা নিয়ে সংবাদমাধ্যমগুলোর তথ্যে কিছুটা পার্থক্য আছে। দ্য বিজনেস স্ট্যান্ডার্ড ১২টি নতুন আবেদনের কথা বলেছে, আর কয়েকটি প্রতিবেদনে সংখ্যাটি ১৩।
সংবাদমাধ্যমগুলোর প্রতিবেদন অনুযায়ী, আগ্রহপত্র চূড়ান্ত লাইসেন্স নয়। প্রতিষ্ঠানগুলোকে প্রয়োজনীয় প্রযুক্তি অবকাঠামো তৈরি ও নিয়ন্ত্রক শর্ত পূরণ করতে হবে। প্রথম আলোর তথ্য অনুযায়ী, শুরুতে ছয় মাস পরীক্ষামূলকভাবে সেবা চালাতে হবে, সফল হলে চূড়ান্ত লাইসেন্স দেবে কেন্দ্রীয় ব্যাংক। কোনো ব্যাংক কবে চালু হবে, সে বিষয়ে নির্দিষ্ট তারিখ জানানো হয়নি।
নীতিমালায় যা আছে
বাংলাদেশ ব্যাংকের ডিজিটাল ব্যাংক প্রতিষ্ঠার নীতিমালা ও সংশ্লিষ্ট প্রতিবেদন অনুযায়ী—
- ন্যূনতম পরিশোধিত মূলধন লাগবে ৩০০ কোটি টাকা।
- নিজস্ব কোনো শাখা, উপশাখা, এজেন্ট, এটিএম বা ক্যাশ ডিপোজিট মেশিন থাকবে না; কাউন্টারে সেবাও দেওয়া যাবে না।
- প্রচলিত ব্যাংক, মোবাইল আর্থিক সেবা (এমএফএস) এবং বিদ্যমান এটিএম নেটওয়ার্ক ব্যবহার করা যাবে।
- লেনদেনের জন্য ভার্চুয়াল কার্ড, কিউআর কোড বা অন্য প্রযুক্তিভিত্তিক পণ্য দেওয়া যাবে।
- গ্রাহকের কেওয়াইসি নতুন করে নিতে হবে; অন্য মাধ্যমে আগে সংগৃহীত তথ্যের ভিত্তিতে হিসাব খোলা যাবে না।
- বৈধ পথে প্রবাস আয় (রেমিট্যান্স) গ্রহণ করা যাবে।
- বৈদেশিক বাণিজ্যে অর্থায়ন (এলসি) এবং মাঝারি ও বড় শিল্পে ঋণ দেওয়া যাবে না; অন্য খাতে, মূলত ছোট ঋণ দেওয়া যাবে।
প্রযুক্তি খাতের জন্য কেন গুরুত্বপূর্ণ
শাখা না থাকায় হিসাব খোলা, ই-কেওয়াইসি, ঋণের সিদ্ধান্ত, জালিয়াতি শনাক্ত ও লেনদেনের পুরো প্রক্রিয়াই সফটওয়্যারনির্ভর হবে। নীতিমালায় গ্রাহকের লেনদেনজনিত বিরোধ নিষ্পত্তিতে এআই-সমর্থিত স্বয়ংক্রিয় ব্যবস্থা রাখার কথাও বলা হয়েছে। বিষয়টি নিয়ে ফেসবুকে দেওয়া এক পোস্টে মত দেওয়া হয়েছে, সামনের এক-দুই বছরে পেমেন্ট সিস্টেম, সাইবার নিরাপত্তা, ডেটা ও মোবাইল অ্যাপ নিয়ে কাজ করা প্রকৌশলীদের পাশাপাশি কেওয়াইসি ও অর্থপাচার প্রতিরোধ (এএমএল) নিয়মকানুন বোঝা পেশাজীবীদের চাহিদা বাড়তে পারে।
- প্রথম আলো (২৪ সেপ্টেম্বর ২০২৬): প্রতিবেদনটি দেখুন
- দ্য বিজনেস স্ট্যান্ডার্ড (২৪ সেপ্টেম্বর ২০২৬): প্রতিবেদনটি দেখুন
- দ্য ডেইলি স্টার বাংলা: প্রতিবেদনটি দেখুন
- বাংলাদেশ ব্যাংক: ডিজিটাল ব্যাংক প্রতিষ্ঠার নীতিমালা (পিডিএফ)
- মূল ফেসবুক পোস্ট (১ নভেম্বর ২০২৬): পোস্টটি দেখুন